
Hak Debitur Didampingi Pengacara Tak Boleh Dipersempit
Di tengah tekanan ekonomi, banyak nasabah bank memilih bernegosiasi untuk mencari jalan keluar atas tunggakan angsuran. Sebagian datang sendiri, sebagian lagi memilih didampingi advokat agar memahami hak dan kewajibannya secara utuh.
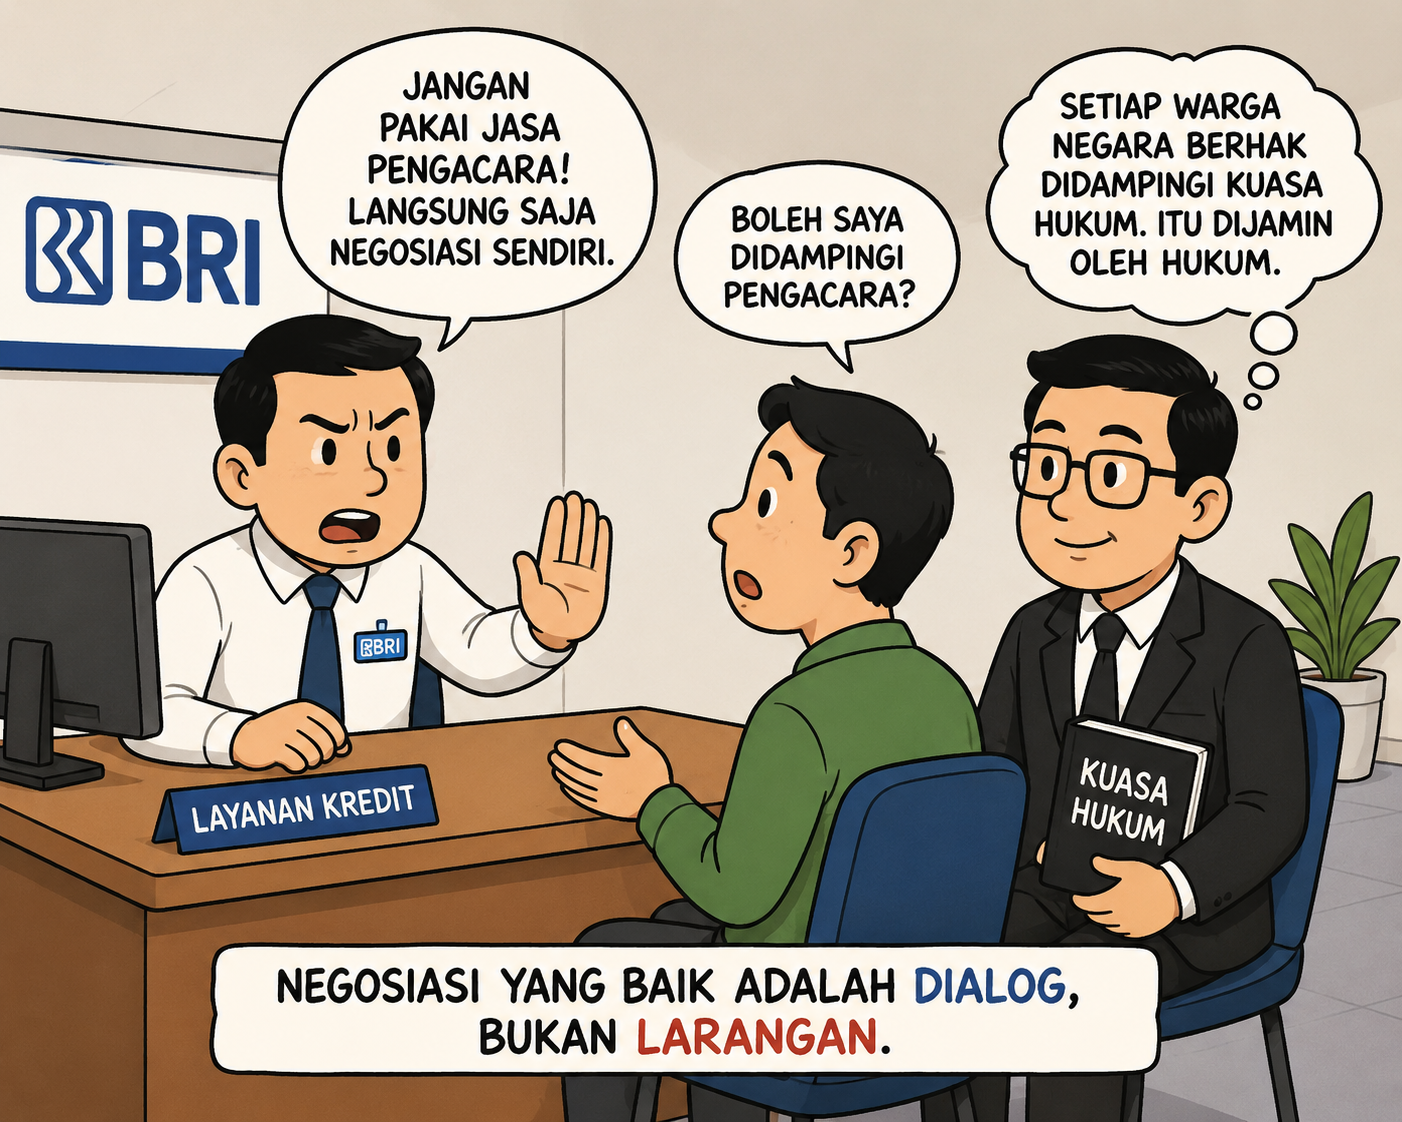
Belakangan muncul pemberitaan mengenai dugaan seorang oknum pegawai BRI yang meminta nasabah tidak menggunakan jasa pengacara saat bernegosiasi. Namun, hingga saat ini belum ditemukan kebijakan resmi dari PT Bank Rakyat Indonesia (Persero) Tbk yang melarang nasabah didampingi advokat dalam proses penyelesaian kredit. Dugaan tersebut masih merupakan tuduhan terhadap oknum dan bukan kebijakan institusi.
Secara hukum, setiap warga negara memiliki hak untuk memperoleh bantuan hukum dan menunjuk kuasa hukum. Pendampingan advokat dalam negosiasi perbankan merupakan bagian dari upaya penyelesaian sengketa secara damai (nonlitigasi). Kehadiran advokat bukan untuk memperkeruh persoalan, melainkan membantu menjelaskan posisi hukum para pihak agar tercapai kesepakatan yang adil.
Praktik penyelesaian kredit melalui negosiasi bahkan telah lama dikenal dalam sistem hukum Indonesia. Dalam berbagai kesempatan, proses negosiasi antara BRI dan nasabah juga difasilitasi oleh Jaksa Pengacara Negara sebagai bentuk penyelesaian nonlitigasi. Fakta ini menunjukkan bahwa penyelesaian secara dialog merupakan mekanisme yang diakui dalam praktik hukum.
Di sisi lain, bank juga memiliki hak untuk melakukan verifikasi langsung kepada debitur mengenai kesanggupan membayar, usulan restrukturisasi, maupun keabsahan kuasa yang diberikan. Namun, komunikasi langsung tersebut tidak dapat dimaknai sebagai larangan bagi nasabah untuk memperoleh pendampingan hukum.
Esensi hubungan antara bank dan nasabah adalah keseimbangan hak dan kewajiban. Bank berhak menagih piutangnya sesuai perjanjian, sedangkan nasabah berhak memperoleh perlakuan yang profesional, bermartabat, dan sesuai hukum. Pendampingan advokat merupakan hak hukum yang dijamin peraturan perundang-undangan, bukan bentuk perlawanan terhadap bank.
Karena itu, apabila benar terdapat pernyataan yang merendahkan atau menghalangi hak nasabah untuk didampingi pengacara, maka hal tersebut patut diklarifikasi oleh pihak bank. Transparansi diperlukan agar kepercayaan publik terhadap lembaga perbankan tetap terjaga, sekaligus memastikan bahwa penyelesaian kredit dilakukan dengan menghormati hak-hak setiap warga negara.
Pada akhirnya, negosiasi yang baik bukanlah negosiasi yang membungkam salah satu pihak, melainkan dialog yang memberikan ruang bagi bank dan nasabah untuk mencapai solusi yang adil, manusiawi, dan sesuai hukum. (Sal)