
Hearing Komisi II DPRD Nganjuk: Membuka Tabir Sengketa Kredit dan Menguji Akuntabilitas Perbankan
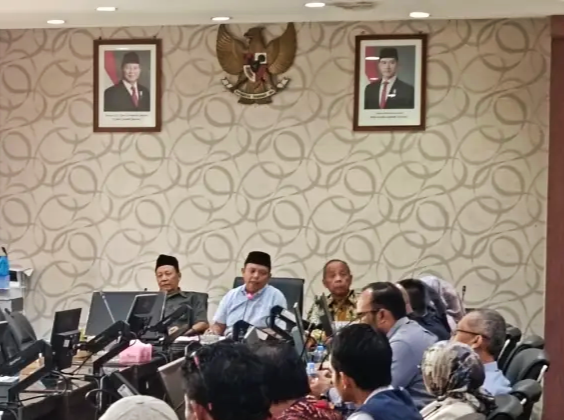
NGANJUK — Ketika persoalan kredit antara warga dan bank tak kunjung menemukan titik terang, DPRD Kabupaten Nganjuk memilih tidak sekadar menjadi penonton. Komisi II DPRD Nganjuk memanggil pihak-pihak terkait untuk duduk bersama dalam rapat dengar pendapat.
Forum yang digelar di ruang rapat Badan Anggaran lantai II DPRD Nganjuk, Senin, 24 Agustus 2026, itu mempertemukan Pimpinan Cabang BRI Nganjuk, Kepala Unit BRI Gondang, OJK Kediri, PT Jamkrindo Cabang Madiun, PT Askrindo Cabang Kediri serta pihak masyarakat.
Di sinilah fungsi DPRD menjadi penting.
Hearing bukan sekadar forum untuk mendengarkan keluhan masyarakat. Dalam konteks sengketa pelayanan publik dan hubungan warga dengan lembaga keuangan, forum tersebut menjadi instrumen politik kelembagaan untuk meminta penjelasan, mempertemukan para pihak, serta mendorong adanya penyelesaian yang transparan dan dapat dipertanggungjawabkan.
Persoalan yang dibawa ke meja Komisi II bermula dari hubungan kredit yang melibatkan nama Moh. Khoirul Arifin sebagai debitur. Setelah yang bersangkutan meninggal dunia, muncul persoalan mengenai pihak yang kemudian melakukan pembayaran dan siapa yang sesungguhnya masih mempunyai kewajiban hukum terhadap kredit tersebut.
Kuasa hukum Rikwan Setiabudi, Jarot Cahyadi, mempertanyakan posisi kliennya. Ia menyebut Rikwan bukan debitur, tetapi telah melakukan pembayaran angsuran kepada BRI sekitar Rp47 juta.
Pertanyaan itu kemudian berkembang: atas dasar apa seseorang yang bukan debitur melakukan pembayaran, dan apakah pembayaran tersebut kemudian dapat dijadikan dasar untuk membebankan sisa kewajiban kredit kepadanya?
Komisi II DPRD Nganjuk tidak membiarkan persoalan berhenti sebagai klaim sepihak.
Pihak BRI diminta memberikan penjelasan.
Pimpinan Cabang BRI Nganjuk, Iga Aditya, membantah tudingan bahwa seluruh kredit otomatis dilindungi asuransi jiwa. Menurutnya, produk pinjaman KUPRA yang menjadi bagian persoalan tersebut tidak memiliki jaminan asuransi jiwa.
BRI juga menyampaikan bahwa solusi yang diberikan kepada Rikwan berupa pembebasan bunga dan denda, sehingga pembayaran diarahkan pada pokok pinjaman.
Penjelasan tersebut justru memperlihatkan mengapa peran DPRD diperlukan: ada perbedaan pemahaman antara pihak masyarakat dan pihak bank yang harus diuji berdasarkan dokumen.
Dalam persoalan seperti ini, DPRD tidak berada pada posisi menggantikan pengadilan untuk menentukan siapa yang benar atau salah. Namun DPRD memiliki ruang pengawasan politik terhadap persoalan yang menyentuh kepentingan masyarakat, sekaligus dapat mendorong lembaga terkait memberikan penjelasan yang transparan.
Karena itu, pertanyaan yang paling penting bukan sekadar apakah ada tunggakan.
Pertanyaannya adalah: siapa debitur yang tercatat dalam perjanjian? Siapa yang memberikan jaminan? Apakah ada penjamin? Apakah kredit dilindungi asuransi tertentu? Apa konsekuensi hukum meninggalnya debitur? Mengapa pihak yang mengaku bukan debitur melakukan pembayaran? Dan atas dasar dokumen apa bank kemudian meminta pembayaran tersebut?
Hearing Komisi II menjadi ruang untuk menguji seluruh pertanyaan itu.
Ketua Komisi II DPRD Nganjuk, Suprapto, bahkan harus meredam suasana rapat yang sempat memanas akibat sejumlah interupsi peserta audiensi. Ia kemudian menyampaikan bahwa persoalan Rikwan akan dibantu melalui Sekretaris Komisi II, Supiyanto.
Sikap tersebut menunjukkan satu hal penting: DPRD tidak semestinya hanya hadir ketika masyarakat datang membawa persoalan politik. DPRD juga memiliki fungsi representasi ketika warga menghadapi persoalan administratif, pelayanan lembaga, dan hubungan hukum dengan institusi yang memiliki posisi ekonomi lebih kuat.
Di titik inilah hearing tersebut memiliki makna lebih luas.
Persoalan seorang warga dengan bank dapat menjadi cermin bagaimana mekanisme perlindungan masyarakat bekerja.
Bank mempunyai kepentingan menjaga kualitas kredit dan memastikan kewajiban debitur diselesaikan. Masyarakat mempunyai hak memperoleh informasi yang benar, transparan, dan konsisten mengenai kewajiban yang dibebankan kepadanya.
DPRD berada di tengah kepentingan publik tersebut sebagai lembaga representasi rakyat.
Karena itu, langkah Komisi II seharusnya tidak berhenti pada rapat dengar pendapat.
Jika diperlukan, DPRD dapat mendorong klarifikasi tertulis dari pihak bank, meminta dokumen yang relevan melalui mekanisme yang sah, berkoordinasi dengan OJK sebagai otoritas sektor jasa keuangan, serta memastikan masyarakat memperoleh penjelasan mengenai status kewajibannya.
Sebab inti persoalannya bukan semata-mata tentang berapa rupiah yang harus dibayar.
Ini tentang kepastian hukum, transparansi administrasi, perlindungan konsumen, dan keberanian lembaga perwakilan rakyat memastikan warga tidak berhadapan sendirian dengan institusi yang secara struktural memiliki posisi lebih kuat. (Skj)